Ab 1. Januar 2028 gilt die E-Rechnungs-Versandpflicht für alle B2B-Betriebe. Was kleine Bau- und Handwerksbetriebe bis dahin vorbereiten müssen.
Viele kleine Bau- und Handwerksbetriebe haben die E-Rechnung als Thema für 2027 abgehakt, weil sie unter der Umsatzgrenze liegen. Das ist richtig und zugleich gefährlich. Denn die Frist verschiebt sich nur um zwölf Monate, und die Zustimmung des Kunden zur Papier- oder PDF-Rechnung kann jederzeit entfallen.
Wer heute mit 400.000 oder 700.000 Euro Jahresumsatz unterwegs ist, hat also keine Ausnahme gewonnen, sondern eine Vorbereitungszeit. Die entscheidende Frage lautet nicht, ob Sie umstellen müssen, sondern ob Sie die Umstellung selbst planen oder ob ein Auftraggeber sie Ihnen im laufenden Projekt abverlangt.
Die Empfangspflicht ist längst da. Seit dem 1. Januar 2025 muss jedes inländische Unternehmen elektronische Rechnungen im strukturierten Format annehmen und archivieren können, unabhängig von Größe und Umsatz. Wie das in der Praxis aussieht, haben wir in unserem Beitrag dazu beschrieben, dass Kleinbetriebe E-Rechnungen längst empfangen können müssen.
Beim Versand ist der Zeitplan gestaffelt, und zwar entlang des Vorjahresumsatzes:
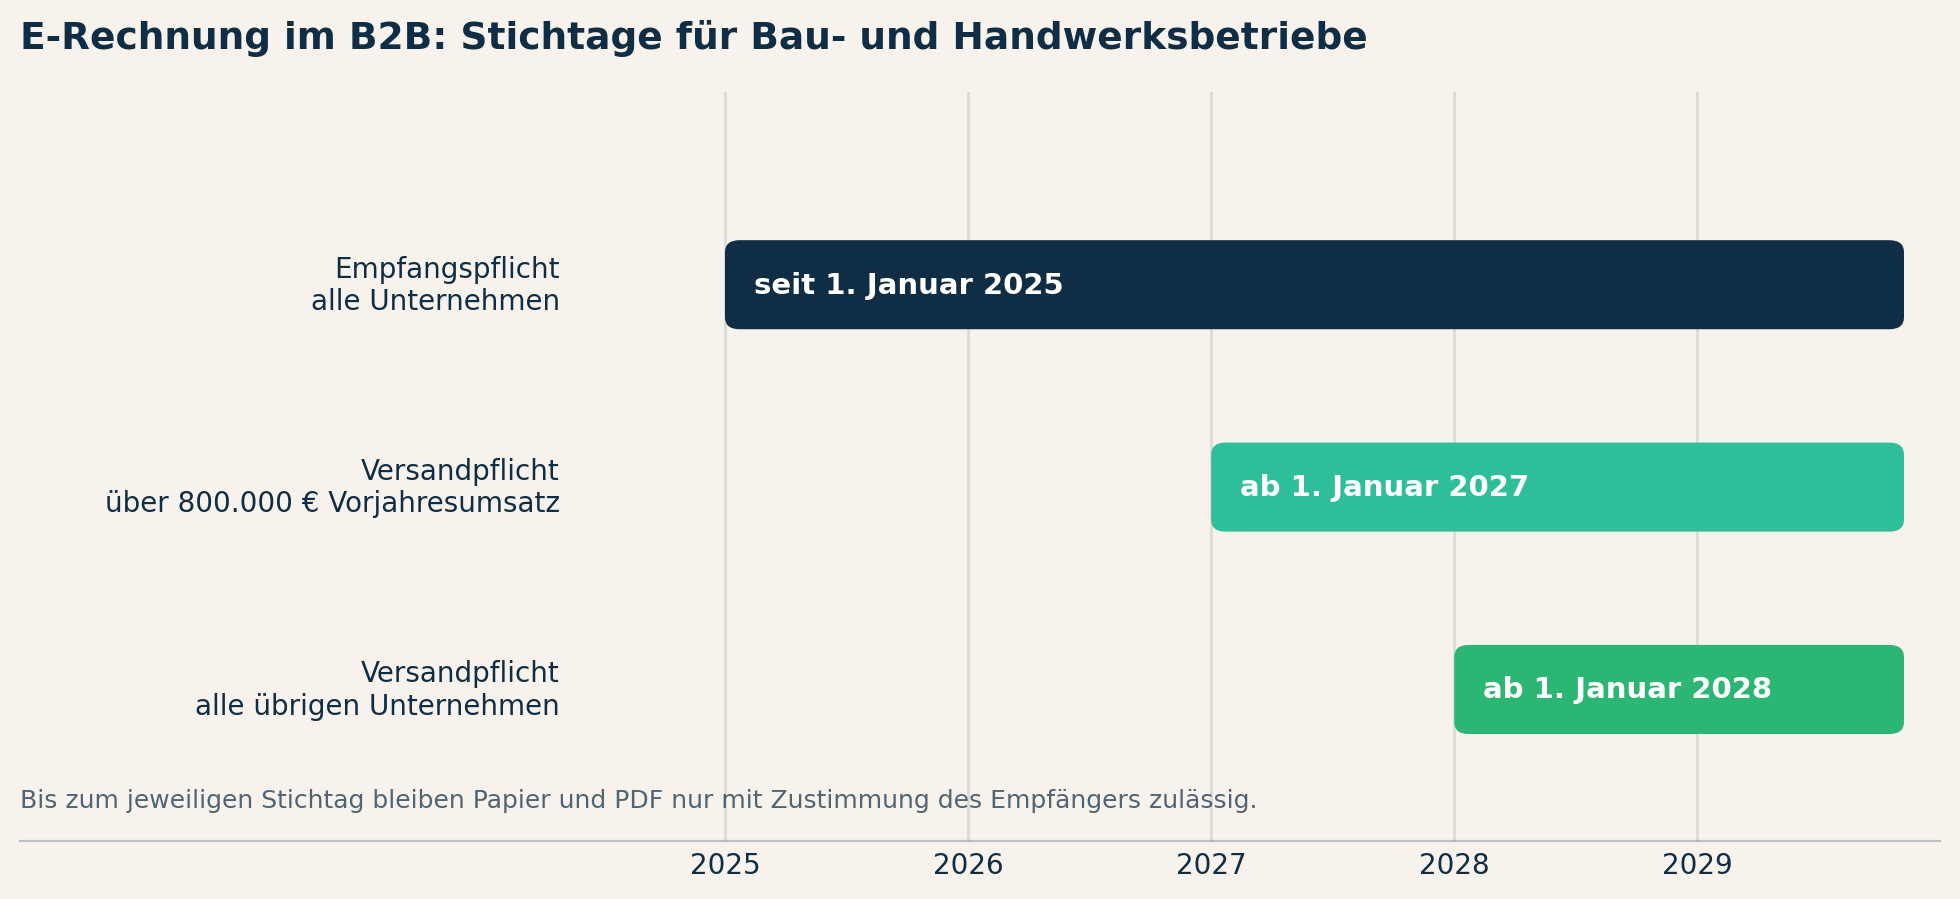
Der letzte Punkt ist der, den Betriebe regelmäßig überlesen. Die Übergangsregelung schützt Sie nicht gegen den Willen Ihres Kunden. Ein Generalunternehmer, der seine eigene Rechnungsprüfung 2027 auf strukturierte Daten umstellt, wird von seinen Nachunternehmern schlicht keine PDF mehr annehmen wollen. Formal darf er das auch so handhaben, denn seine Zustimmung ist freiwillig und jederzeit widerrufbar.
Die Umsatzschwelle bestimmt, wann das Finanzamt die E-Rechnung verlangt. Wann Ihr Auftraggeber sie verlangt, bestimmt Ihr Auftraggeber.
Für das Bauwesen kommt hinzu, dass große Auftraggeber und öffentliche Vergabestellen schon heute strukturierte Formate voraussetzen. Wer im Wohnungsbau oder im Infrastrukturbereich als Nachunternehmer arbeitet, trifft die Anforderung damit oft Jahre vor dem gesetzlichen Stichtag.
Eine Rechnung, die nach dem Stichtag im falschen Format herausgeht, ist keine ordnungsgemäße Rechnung im Sinne des Umsatzsteuerrechts. Für Sie als Rechnungssteller ist das zunächst ein Formfehler, für Ihren Kunden ist es ein Problem beim Vorsteuerabzug. In der Praxis führt das nicht zu einer Strafe, sondern zu etwas Unangenehmerem: Die Rechnung kommt zurück, die Zahlung verschiebt sich um eine Prüfrunde, und im schlechtesten Fall ist die Skontofrist vorbei, bevor die korrigierte Fassung überhaupt im Postfach des Auftraggebers liegt. Bei einem mittleren Rechnungsvolumen summiert sich das schneller, als es die reine Umstellung je gekostet hätte.
Maßgeblich ist der Gesamtumsatz des vorangegangenen Kalenderjahres, nicht der Umsatz aus B2B-Aufträgen allein und nicht eine Planzahl. Für die Pflicht ab 2027 ist also das Jahr 2026 entscheidend, das gerade läuft. Ein Betrieb, der 2026 durch ein größeres Projekt einmalig über 800.000 Euro rutscht, ist ab Januar 2027 versandpflichtig, auch wenn der Umsatz danach wieder sinkt.
Praktisch heißt das: Sie sollten die eigene Zahl jetzt kennen, nicht erst beim Jahresabschluss im Sommer 2027. Die Steuerkanzlei kann Ihnen den Vorjahreswert in wenigen Minuten nennen.
Bei den Formaten gibt es in Deutschland zwei gängige Wege, und beide erfüllen die gesetzlichen Anforderungen:
Für den typischen Bau- und Handwerksbetrieb mit gemischter Kundschaft aus öffentlicher Hand, Generalunternehmern und Privatkunden ist ZUGFeRD meist die pragmatischere Wahl. Sie bedienen damit beide Welten, ohne zwei Ausgangskanäle pflegen zu müssen.
Die Umstellung scheitert in schlanken Betrieben selten an der Technik, sondern daran, dass niemand zuständig ist. Die folgenden vier Schritte lassen sich in wenigen Arbeitstagen abarbeiten.
Holen Sie den Vorjahresumsatz von Ihrer Kanzlei, ordnen Sie sich dem Stichtag 2027 oder 2028 zu und notieren Sie das Ergebnis dort, wo es später jemand wiederfindet. Wenn Sie nahe an der Grenze liegen, planen Sie auf den früheren Termin.
Fragen Sie beim Anbieter Ihrer Büro- oder Handwerkersoftware konkret nach: Kann das Programm XRechnung und ZUGFeRD ausgeben, ab welcher Version, und kostet das extra? Diese eine Mail erspart Ihnen später eine Grundsatzentscheidung unter Zeitdruck.
Stellen Sie nicht den gesamten Rechnungslauf auf einmal um. Wählen Sie einen Auftraggeber, der bereits strukturierte Rechnungen verarbeitet, und schicken Sie die nächsten drei Rechnungen im neuen Format. Dabei fallen die typischen Stolpersteine sofort auf: fehlende Leitweg-ID bei öffentlichen Auftraggebern, fehlende Bestellnummer, unsaubere Positionsbezeichnungen, falsche Steuerkennzeichen.
Die Versandpflicht ist nur die Hälfte. Eingehende E-Rechnungen müssen Sie im Originalformat revisionssicher aufbewahren, nicht als Ausdruck und nicht als nachträglich erzeugte PDF. Wer das sauber regelt, spart sich die Diskussion bei der nächsten Betriebsprüfung.
Der häufigste Fehler in diesen vier Schritten ist die Annahme, man könne die Umstellung an die Steuerkanzlei delegieren. Die Kanzlei bucht, sie stellt Ihre Rechnungen nicht. Der Auslöser muss aus dem Betrieb kommen.
Die gesetzliche Pflicht ist der Anlass, aber nicht der eigentliche Nutzen. Strukturierte Rechnungsdaten sind die Voraussetzung dafür, dass eine Rechnung automatisch gegen Bestellung, Lieferschein und Preisliste geprüft werden kann. Genau hier setzen wir mit CATHAGO an: Wo Bestellung, digitaler Lieferschein und Rechnung als Daten vorliegen, läuft der Abgleich maschinell statt am Schreibtisch, und die Dokumentenverarbeitung wird um rund 75 Prozent schneller.
Dasselbe gilt umgekehrt für Ihre eigenen Ausgangsrechnungen. Je sauberer Positionen, Mengen und Bestellbezüge darin stehen, desto schneller läuft die Prüfung bei Ihrem Auftraggeber, und desto eher ist das Geld auf Ihrem Konto. Wie sich Einkauf und Buchhaltung in kleinen Betrieben ohne großes Projekt entwirren lassen, haben wir am Belegchaos im Handwerk durchgespielt. Größere Bauunternehmen finden den vollständigen Umstellungsweg in unserem Fahrplan zur E-Rechnung 2027.
Zwei Fragen genügen für den Anfang: Wie hoch war Ihr Gesamtumsatz 2025 und 2026, und welches Format gibt Ihr Rechnungsprogramm aus? Wer beide Antworten hat, kennt seinen Stichtag und weiß, ob überhaupt Handlungsbedarf besteht. Wer keine hat, sollte sich dafür diese Woche eine halbe Stunde nehmen. Es ist die günstigste halbe Stunde, die Sie bis 2028 investieren können.


Viele kleine Bau- und Handwerksbetriebe haben die E-Rechnung als Thema für 2027 abgehakt, weil sie unter der Umsatzgrenze liegen. Das ist richtig und zugleich gefährlich. Denn die Frist verschiebt sich nur um zwölf Monate, und die Zustimmung des Kunden zur Papier- oder PDF-Rechnung kann jederzeit entfallen.
Wer heute mit 400.000 oder 700.000 Euro Jahresumsatz unterwegs ist, hat also keine Ausnahme gewonnen, sondern eine Vorbereitungszeit. Die entscheidende Frage lautet nicht, ob Sie umstellen müssen, sondern ob Sie die Umstellung selbst planen oder ob ein Auftraggeber sie Ihnen im laufenden Projekt abverlangt.
Die Empfangspflicht ist längst da. Seit dem 1. Januar 2025 muss jedes inländische Unternehmen elektronische Rechnungen im strukturierten Format annehmen und archivieren können, unabhängig von Größe und Umsatz. Wie das in der Praxis aussieht, haben wir in unserem Beitrag dazu beschrieben, dass Kleinbetriebe E-Rechnungen längst empfangen können müssen.
Beim Versand ist der Zeitplan gestaffelt, und zwar entlang des Vorjahresumsatzes:
Der letzte Punkt ist der, den Betriebe regelmäßig überlesen. Die Übergangsregelung schützt Sie nicht gegen den Willen Ihres Kunden. Ein Generalunternehmer, der seine eigene Rechnungsprüfung 2027 auf strukturierte Daten umstellt, wird von seinen Nachunternehmern schlicht keine PDF mehr annehmen wollen. Formal darf er das auch so handhaben, denn seine Zustimmung ist freiwillig und jederzeit widerrufbar.
Die Umsatzschwelle bestimmt, wann das Finanzamt die E-Rechnung verlangt. Wann Ihr Auftraggeber sie verlangt, bestimmt Ihr Auftraggeber.
Für das Bauwesen kommt hinzu, dass große Auftraggeber und öffentliche Vergabestellen schon heute strukturierte Formate voraussetzen. Wer im Wohnungsbau oder im Infrastrukturbereich als Nachunternehmer arbeitet, trifft die Anforderung damit oft Jahre vor dem gesetzlichen Stichtag.
Eine Rechnung, die nach dem Stichtag im falschen Format herausgeht, ist keine ordnungsgemäße Rechnung im Sinne des Umsatzsteuerrechts. Für Sie als Rechnungssteller ist das zunächst ein Formfehler, für Ihren Kunden ist es ein Problem beim Vorsteuerabzug. In der Praxis führt das nicht zu einer Strafe, sondern zu etwas Unangenehmerem: Die Rechnung kommt zurück, die Zahlung verschiebt sich um eine Prüfrunde, und im schlechtesten Fall ist die Skontofrist vorbei, bevor die korrigierte Fassung überhaupt im Postfach des Auftraggebers liegt. Bei einem mittleren Rechnungsvolumen summiert sich das schneller, als es die reine Umstellung je gekostet hätte.
Maßgeblich ist der Gesamtumsatz des vorangegangenen Kalenderjahres, nicht der Umsatz aus B2B-Aufträgen allein und nicht eine Planzahl. Für die Pflicht ab 2027 ist also das Jahr 2026 entscheidend, das gerade läuft. Ein Betrieb, der 2026 durch ein größeres Projekt einmalig über 800.000 Euro rutscht, ist ab Januar 2027 versandpflichtig, auch wenn der Umsatz danach wieder sinkt.
Praktisch heißt das: Sie sollten die eigene Zahl jetzt kennen, nicht erst beim Jahresabschluss im Sommer 2027. Die Steuerkanzlei kann Ihnen den Vorjahreswert in wenigen Minuten nennen.
Bei den Formaten gibt es in Deutschland zwei gängige Wege, und beide erfüllen die gesetzlichen Anforderungen:
Für den typischen Bau- und Handwerksbetrieb mit gemischter Kundschaft aus öffentlicher Hand, Generalunternehmern und Privatkunden ist ZUGFeRD meist die pragmatischere Wahl. Sie bedienen damit beide Welten, ohne zwei Ausgangskanäle pflegen zu müssen.
Die Umstellung scheitert in schlanken Betrieben selten an der Technik, sondern daran, dass niemand zuständig ist. Die folgenden vier Schritte lassen sich in wenigen Arbeitstagen abarbeiten.
Holen Sie den Vorjahresumsatz von Ihrer Kanzlei, ordnen Sie sich dem Stichtag 2027 oder 2028 zu und notieren Sie das Ergebnis dort, wo es später jemand wiederfindet. Wenn Sie nahe an der Grenze liegen, planen Sie auf den früheren Termin.
Fragen Sie beim Anbieter Ihrer Büro- oder Handwerkersoftware konkret nach: Kann das Programm XRechnung und ZUGFeRD ausgeben, ab welcher Version, und kostet das extra? Diese eine Mail erspart Ihnen später eine Grundsatzentscheidung unter Zeitdruck.
Stellen Sie nicht den gesamten Rechnungslauf auf einmal um. Wählen Sie einen Auftraggeber, der bereits strukturierte Rechnungen verarbeitet, und schicken Sie die nächsten drei Rechnungen im neuen Format. Dabei fallen die typischen Stolpersteine sofort auf: fehlende Leitweg-ID bei öffentlichen Auftraggebern, fehlende Bestellnummer, unsaubere Positionsbezeichnungen, falsche Steuerkennzeichen.
Die Versandpflicht ist nur die Hälfte. Eingehende E-Rechnungen müssen Sie im Originalformat revisionssicher aufbewahren, nicht als Ausdruck und nicht als nachträglich erzeugte PDF. Wer das sauber regelt, spart sich die Diskussion bei der nächsten Betriebsprüfung.
Der häufigste Fehler in diesen vier Schritten ist die Annahme, man könne die Umstellung an die Steuerkanzlei delegieren. Die Kanzlei bucht, sie stellt Ihre Rechnungen nicht. Der Auslöser muss aus dem Betrieb kommen.
Die gesetzliche Pflicht ist der Anlass, aber nicht der eigentliche Nutzen. Strukturierte Rechnungsdaten sind die Voraussetzung dafür, dass eine Rechnung automatisch gegen Bestellung, Lieferschein und Preisliste geprüft werden kann. Genau hier setzen wir mit CATHAGO an: Wo Bestellung, digitaler Lieferschein und Rechnung als Daten vorliegen, läuft der Abgleich maschinell statt am Schreibtisch, und die Dokumentenverarbeitung wird um rund 75 Prozent schneller.
Dasselbe gilt umgekehrt für Ihre eigenen Ausgangsrechnungen. Je sauberer Positionen, Mengen und Bestellbezüge darin stehen, desto schneller läuft die Prüfung bei Ihrem Auftraggeber, und desto eher ist das Geld auf Ihrem Konto. Wie sich Einkauf und Buchhaltung in kleinen Betrieben ohne großes Projekt entwirren lassen, haben wir am Belegchaos im Handwerk durchgespielt. Größere Bauunternehmen finden den vollständigen Umstellungsweg in unserem Fahrplan zur E-Rechnung 2027.
Zwei Fragen genügen für den Anfang: Wie hoch war Ihr Gesamtumsatz 2025 und 2026, und welches Format gibt Ihr Rechnungsprogramm aus? Wer beide Antworten hat, kennt seinen Stichtag und weiß, ob überhaupt Handlungsbedarf besteht. Wer keine hat, sollte sich dafür diese Woche eine halbe Stunde nehmen. Es ist die günstigste halbe Stunde, die Sie bis 2028 investieren können.