Im Bauhof und auf den Baustellen liegt oft ein sechsstelliger Materialbestand, den niemand bewertet. Wie Sie dieses gebundene Kapital sichtbar machen.
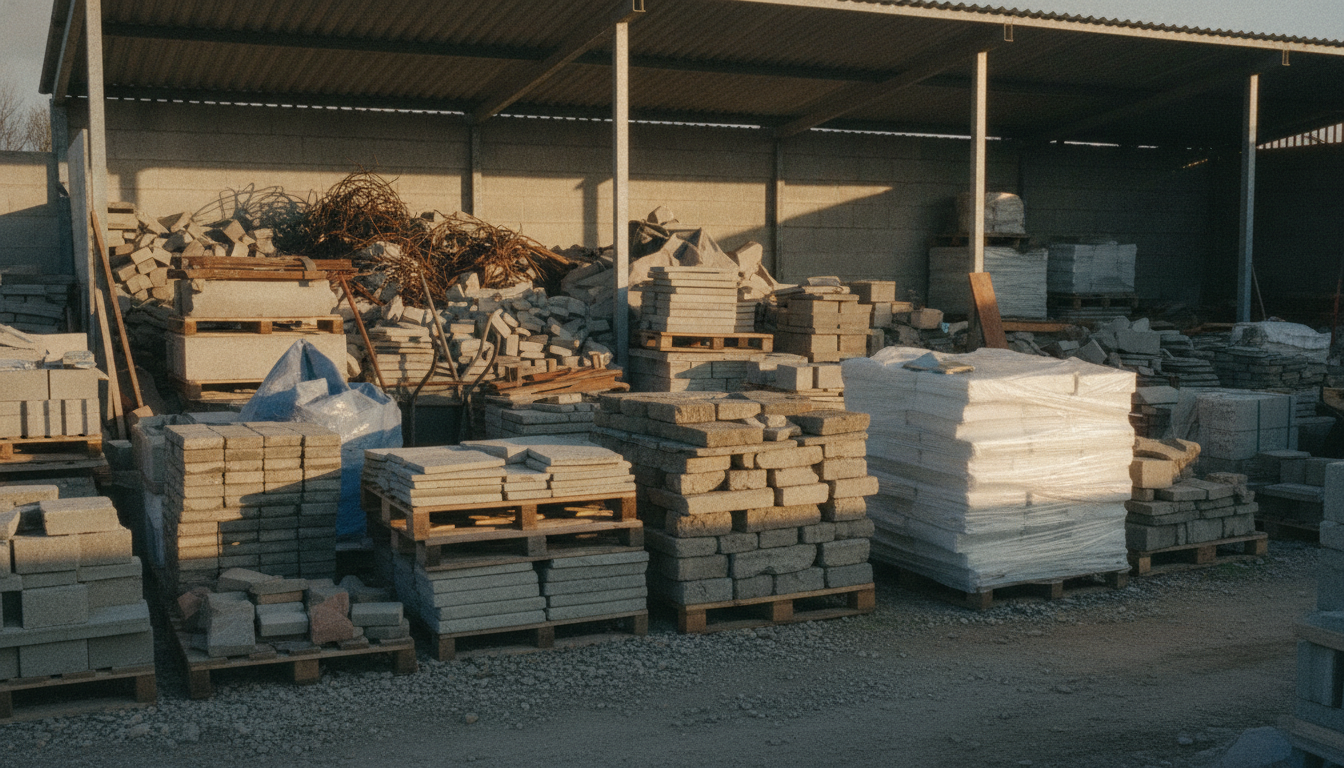
Fragen Sie in Ihrem Betrieb einmal, was aktuell auf dem Bauhof liegt. Sie bekommen eine Beschreibung, keine Zahl. Auf vielen Höfen steht ein sechsstelliger Materialwert, der weder in einer Kennzahl auftaucht noch je wieder verbaut wird.
Für einen Posten dieser Größe ist das bemerkenswert. Über Zahlungsziele, Abschlagsrechnungen und Forderungslaufzeiten wird in Bauunternehmen regelmäßig gesprochen, weil sie die Liquidität sichtbar beeinflussen. Das Material auf dem Hof beeinflusst sie genauso, nur eben unsichtbar, weil es niemand bewertet.
Der erste Ursprung liegt in der Bestellung. Wer auf der Baustelle Stillstand vermeiden will, bestellt mit Sicherheitsaufschlag. Zehn Prozent mehr Dämmung, ein paar Meter Rohr zusätzlich, eine Palette Steine für den Fall der Fälle. Jeder einzelne Aufschlag ist vernünftig begründet, in der Summe über alle Projekte entsteht daraus ein systematischer Überbezug.
Der zweite Ursprung sind die Restmengen abgeschlossener Projekte. Sie gehen zurück auf den Hof, weil sie zu schade zum Wegwerfen sind. Dort lagern sie ohne Zuordnung, ohne Verfallsdatum in der Wahrnehmung und ohne dass jemand sie im Bedarfsfall findet. Nach zwei Jahren sind sie technisch überholt, ausgehärtet, unvollständig oder schlicht vergessen.
Der dritte Ursprung ist der Rückläufer, den der Händler nicht zurücknimmt. Angeschnittene Gebinde, projektspezifische Zuschnitte, Sonderbestellungen und alles, wofür die Rücknahmefrist abgelaufen ist. Rechtlich ist die Sache eindeutig, wirtschaftlich bleibt der Wert auf Ihrem Hof stehen.
Damit kostet dieser Bestand doppelt. Einmal als gebundene Liquidität, die dem Betrieb nicht zur Verfügung steht. Und einmal als Neubestellung von Material, das bereits im Haus ist, weil niemand vor der Bestellung nachsieht. Der zweite Posten ist in der Regel der größere.
Auf dem Bauhof liegt kein Restmaterial. Dort liegt Geld, das der Betrieb bereits ausgegeben hat und nicht mehr nutzt.
Die verbreitete Reaktion auf dieses Thema ist der Vorschlag, ein Lagerverwaltungssystem einzuführen. Für die meisten Baubetriebe ist das die falsche Antwort, weil der Bauhof kein Lager im logistischen Sinn ist und der Pflegeaufwand den Nutzen übersteigt. Es geht zunächst nur darum, eine Zahl zu bekommen.
Der pragmatische Weg führt über die Bestellhistorie. Stellen Sie für abgeschlossene Projekte die bestellten Mengen den tatsächlich verbauten Mengen gegenüber, und zwar nur für die wertigsten Materialgruppen. Die Differenz ist entweder verbaut, verschnitten, entsorgt oder liegt auf dem Hof. Schon eine grobe Auswertung über drei bis fünf abgeschlossene Projekte zeigt die Größenordnung, und die überrascht in aller Regel.
Ergänzen Sie das um eine einfache Bestandsaufnahme vor Ort, begrenzt auf die zwanzig wertigsten Positionen. Keine Artikelnummern, keine Chargen, nur Bezeichnung, geschätzte Menge, Einkaufspreis und Zustand. Ein Vormittag genügt, und das Ergebnis ist die erste belastbare Zahl, die es zu diesem Posten je gab.
Halten Sie diese Liste bewusst kurz. Eine Bestandsliste mit dreihundert Positionen wird nach sechs Wochen nicht mehr gepflegt und ist dann wertlos. Eine Liste mit zwanzig Positionen, die monatlich aktualisiert wird, steuert den Großteil des gebundenen Werts, weil sich der Wert wie fast immer auf wenige Positionen konzentriert.
Rechnen Sie das Ergebnis anschließend in Liquidität um, nicht in Materialwert. Ein Bestand von 150.000 Euro, der im Schnitt zwei Jahre liegt, bindet Mittel, die sonst Vorfinanzierung von Baustellen oder Tilgung wären. Erst diese Übersetzung macht das Thema für die Geschäftsführung anschlussfähig, denn über Material auf dem Hof lässt sich streiten, über gebundene Liquidität in dieser Größenordnung nicht.
Beziffern allein ändert nichts. Der Bestand sinkt erst, wenn vorhandenes Material vor einer Neubestellung tatsächlich abgerufen wird. Dafür braucht es vier Regeln, die ohne zusätzliche Software funktionieren:
Besonders der letzte Punkt wird unterschätzt. Die Rücknahme von Restmengen ist Verhandlungsgegenstand wie Preis und Lieferzeit, wird aber fast nie angesprochen. Wer ein relevantes Jahresvolumen bei einem Händler bündelt, kann eine verlängerte Rücknahmefrist und die Rücknahme ungeöffneter Gebinde in der Regel durchsetzen. Das verschiebt einen Teil des Bestandsrisikos dorthin, wo es logistisch hingehört.
Der zweite unterschätzte Punkt ist die Erfassung bei Projektabschluss. Wenn Restmengen mit Menge und Zustand dokumentiert werden, solange noch jemand weiß, worum es sich handelt, bleiben sie verwertbar. Ohne diesen Schritt entsteht binnen eines Jahres aus verwertbarem Material Entsorgungsaufwand, für den Sie zweimal zahlen.
Ebenfalls hilfreich ist eine ehrliche Betrachtung der Sicherheitsaufschläge bei der Bestellung. Ein Aufschlag ist dann gerechtfertigt, wenn Nachlieferung teuer oder langsam ist, etwa bei Sonderanfertigungen oder langen Lieferzeiten. Bei Standardmaterial mit Lieferung am Folgetag ist er meist nur die bequemere Variante. Diese Unterscheidung einmal je Materialgruppe zu treffen, senkt den Überbezug dauerhafter als jede Ermahnung an die Bauleitung.
Planen Sie außerdem einen festen Termin pro Quartal, an dem die Liste durchgesehen wird. Positionen, die zwei Quartale ohne Abruf stehen, gehören auf eine Entscheidung: an eine laufende Baustelle, zurück an den Händler, verkauft oder entsorgt. Alles andere ist nur Aufschub.
Rechnen Sie am Ende des ersten Durchlaufs zusammen, was tatsächlich wieder in Projekte geflossen ist. Diese Zahl ist die Rechtfertigung für den Aufwand und gleichzeitig das Argument, mit dem sich die Abrufpflicht in der Bauleitung durchsetzen lässt. Ohne diesen Nachweis bleibt die Bestandsliste eine Verwaltungsaufgabe, die nach zwei Quartalen wieder einschläft.
Der Einstieg in die Bestandsfrage ist die Bestellhistorie, nicht die Inventur. Wir bei CATHAGO führen Bestellungen und Lieferungen projektbezogen, sodass sich bestellte und benötigte Mengen ohne Sonderauswertung gegenüberstellen lassen. Welche Steuerungsgrößen darüber hinaus gehören, beschreibt unser Beitrag zu den Kennzahlen für Bau-Geschäftsführer. Wie derselbe Mechanismus bei Ladungsträgern wirkt, zeigt der Artikel zum Palettenkonto auf der Baustelle.
Gehen Sie mit dem Polier eine Stunde über den Hof und notieren Sie die zwanzig wertigsten Positionen mit geschätzter Menge und Einkaufspreis. Die Summe darunter ist gebundenes Kapital Ihres Betriebs. Diese eine Zahl verändert erfahrungsgemäß mehr an der Bestellpraxis als jede Vorgabe zur Sparsamkeit.


Fragen Sie in Ihrem Betrieb einmal, was aktuell auf dem Bauhof liegt. Sie bekommen eine Beschreibung, keine Zahl. Auf vielen Höfen steht ein sechsstelliger Materialwert, der weder in einer Kennzahl auftaucht noch je wieder verbaut wird.
Für einen Posten dieser Größe ist das bemerkenswert. Über Zahlungsziele, Abschlagsrechnungen und Forderungslaufzeiten wird in Bauunternehmen regelmäßig gesprochen, weil sie die Liquidität sichtbar beeinflussen. Das Material auf dem Hof beeinflusst sie genauso, nur eben unsichtbar, weil es niemand bewertet.
Der erste Ursprung liegt in der Bestellung. Wer auf der Baustelle Stillstand vermeiden will, bestellt mit Sicherheitsaufschlag. Zehn Prozent mehr Dämmung, ein paar Meter Rohr zusätzlich, eine Palette Steine für den Fall der Fälle. Jeder einzelne Aufschlag ist vernünftig begründet, in der Summe über alle Projekte entsteht daraus ein systematischer Überbezug.
Der zweite Ursprung sind die Restmengen abgeschlossener Projekte. Sie gehen zurück auf den Hof, weil sie zu schade zum Wegwerfen sind. Dort lagern sie ohne Zuordnung, ohne Verfallsdatum in der Wahrnehmung und ohne dass jemand sie im Bedarfsfall findet. Nach zwei Jahren sind sie technisch überholt, ausgehärtet, unvollständig oder schlicht vergessen.
Der dritte Ursprung ist der Rückläufer, den der Händler nicht zurücknimmt. Angeschnittene Gebinde, projektspezifische Zuschnitte, Sonderbestellungen und alles, wofür die Rücknahmefrist abgelaufen ist. Rechtlich ist die Sache eindeutig, wirtschaftlich bleibt der Wert auf Ihrem Hof stehen.
Damit kostet dieser Bestand doppelt. Einmal als gebundene Liquidität, die dem Betrieb nicht zur Verfügung steht. Und einmal als Neubestellung von Material, das bereits im Haus ist, weil niemand vor der Bestellung nachsieht. Der zweite Posten ist in der Regel der größere.
Auf dem Bauhof liegt kein Restmaterial. Dort liegt Geld, das der Betrieb bereits ausgegeben hat und nicht mehr nutzt.
Die verbreitete Reaktion auf dieses Thema ist der Vorschlag, ein Lagerverwaltungssystem einzuführen. Für die meisten Baubetriebe ist das die falsche Antwort, weil der Bauhof kein Lager im logistischen Sinn ist und der Pflegeaufwand den Nutzen übersteigt. Es geht zunächst nur darum, eine Zahl zu bekommen.
Der pragmatische Weg führt über die Bestellhistorie. Stellen Sie für abgeschlossene Projekte die bestellten Mengen den tatsächlich verbauten Mengen gegenüber, und zwar nur für die wertigsten Materialgruppen. Die Differenz ist entweder verbaut, verschnitten, entsorgt oder liegt auf dem Hof. Schon eine grobe Auswertung über drei bis fünf abgeschlossene Projekte zeigt die Größenordnung, und die überrascht in aller Regel.
Ergänzen Sie das um eine einfache Bestandsaufnahme vor Ort, begrenzt auf die zwanzig wertigsten Positionen. Keine Artikelnummern, keine Chargen, nur Bezeichnung, geschätzte Menge, Einkaufspreis und Zustand. Ein Vormittag genügt, und das Ergebnis ist die erste belastbare Zahl, die es zu diesem Posten je gab.
Halten Sie diese Liste bewusst kurz. Eine Bestandsliste mit dreihundert Positionen wird nach sechs Wochen nicht mehr gepflegt und ist dann wertlos. Eine Liste mit zwanzig Positionen, die monatlich aktualisiert wird, steuert den Großteil des gebundenen Werts, weil sich der Wert wie fast immer auf wenige Positionen konzentriert.
Rechnen Sie das Ergebnis anschließend in Liquidität um, nicht in Materialwert. Ein Bestand von 150.000 Euro, der im Schnitt zwei Jahre liegt, bindet Mittel, die sonst Vorfinanzierung von Baustellen oder Tilgung wären. Erst diese Übersetzung macht das Thema für die Geschäftsführung anschlussfähig, denn über Material auf dem Hof lässt sich streiten, über gebundene Liquidität in dieser Größenordnung nicht.
Beziffern allein ändert nichts. Der Bestand sinkt erst, wenn vorhandenes Material vor einer Neubestellung tatsächlich abgerufen wird. Dafür braucht es vier Regeln, die ohne zusätzliche Software funktionieren:
Besonders der letzte Punkt wird unterschätzt. Die Rücknahme von Restmengen ist Verhandlungsgegenstand wie Preis und Lieferzeit, wird aber fast nie angesprochen. Wer ein relevantes Jahresvolumen bei einem Händler bündelt, kann eine verlängerte Rücknahmefrist und die Rücknahme ungeöffneter Gebinde in der Regel durchsetzen. Das verschiebt einen Teil des Bestandsrisikos dorthin, wo es logistisch hingehört.
Der zweite unterschätzte Punkt ist die Erfassung bei Projektabschluss. Wenn Restmengen mit Menge und Zustand dokumentiert werden, solange noch jemand weiß, worum es sich handelt, bleiben sie verwertbar. Ohne diesen Schritt entsteht binnen eines Jahres aus verwertbarem Material Entsorgungsaufwand, für den Sie zweimal zahlen.
Ebenfalls hilfreich ist eine ehrliche Betrachtung der Sicherheitsaufschläge bei der Bestellung. Ein Aufschlag ist dann gerechtfertigt, wenn Nachlieferung teuer oder langsam ist, etwa bei Sonderanfertigungen oder langen Lieferzeiten. Bei Standardmaterial mit Lieferung am Folgetag ist er meist nur die bequemere Variante. Diese Unterscheidung einmal je Materialgruppe zu treffen, senkt den Überbezug dauerhafter als jede Ermahnung an die Bauleitung.
Planen Sie außerdem einen festen Termin pro Quartal, an dem die Liste durchgesehen wird. Positionen, die zwei Quartale ohne Abruf stehen, gehören auf eine Entscheidung: an eine laufende Baustelle, zurück an den Händler, verkauft oder entsorgt. Alles andere ist nur Aufschub.
Rechnen Sie am Ende des ersten Durchlaufs zusammen, was tatsächlich wieder in Projekte geflossen ist. Diese Zahl ist die Rechtfertigung für den Aufwand und gleichzeitig das Argument, mit dem sich die Abrufpflicht in der Bauleitung durchsetzen lässt. Ohne diesen Nachweis bleibt die Bestandsliste eine Verwaltungsaufgabe, die nach zwei Quartalen wieder einschläft.
Der Einstieg in die Bestandsfrage ist die Bestellhistorie, nicht die Inventur. Wir bei CATHAGO führen Bestellungen und Lieferungen projektbezogen, sodass sich bestellte und benötigte Mengen ohne Sonderauswertung gegenüberstellen lassen. Welche Steuerungsgrößen darüber hinaus gehören, beschreibt unser Beitrag zu den Kennzahlen für Bau-Geschäftsführer. Wie derselbe Mechanismus bei Ladungsträgern wirkt, zeigt der Artikel zum Palettenkonto auf der Baustelle.
Gehen Sie mit dem Polier eine Stunde über den Hof und notieren Sie die zwanzig wertigsten Positionen mit geschätzter Menge und Einkaufspreis. Die Summe darunter ist gebundenes Kapital Ihres Betriebs. Diese eine Zahl verändert erfahrungsgemäß mehr an der Bestellpraxis als jede Vorgabe zur Sparsamkeit.



Ausgezeichnet
Construction Startup Competition · Gewinner 2022
PropTech Germany Award · Sieger 2022
apti Award · 1. Platz 2022
PropTech Innovation Award · Top 5 2022
ZIA Innovation · 2023