Kleinmaterial steckt in den Baustellengemeinkosten. So leiten Sie den Zuschlag aus echten Istkosten ab statt aus pauschalen Erfahrungswerten.
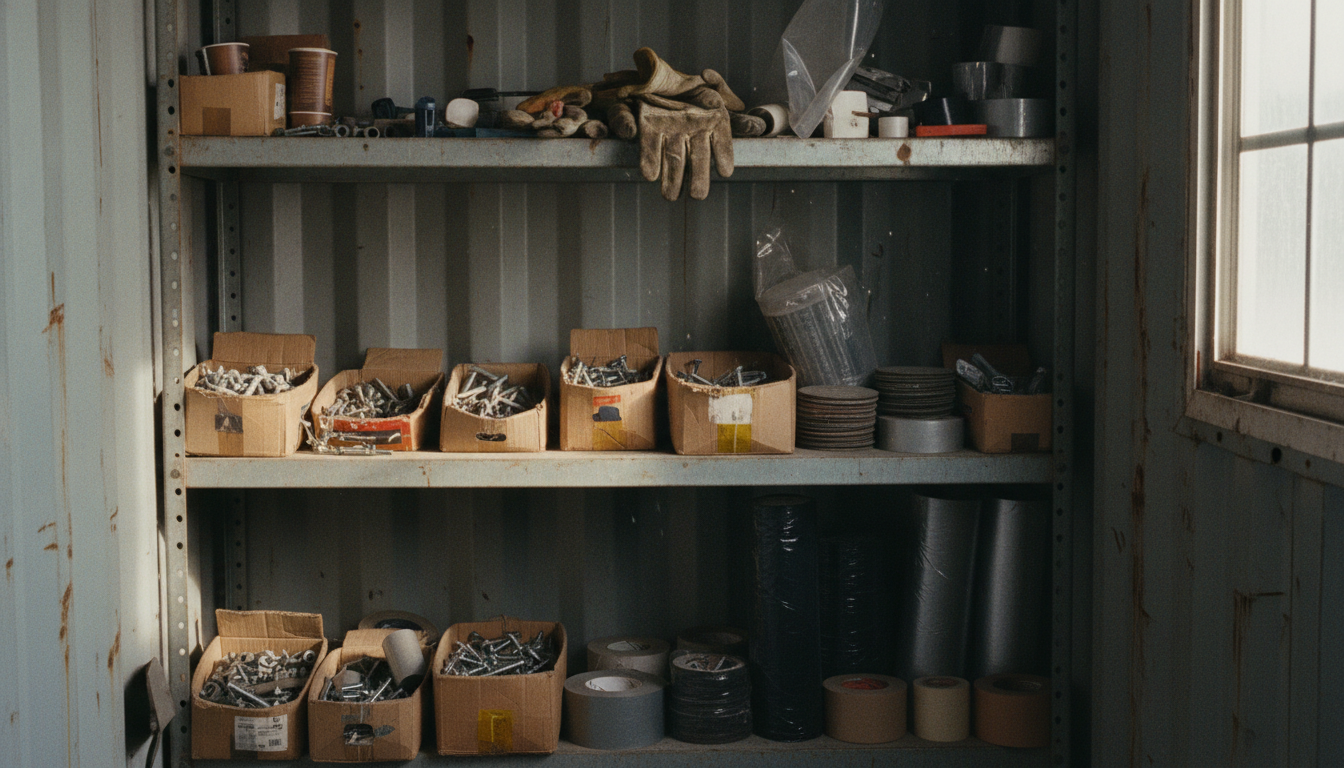
Die Bewehrung ist bis auf die Tonne kalkuliert, der Beton bis auf den Kubikmeter. Die Kiste Schrauben, die Rolle Folie und die zwanzig Trennscheiben pro Woche stecken dagegen in einem Prozentsatz, den oft niemand mehr hinterfragt. Genau dort verschwindet Marge, ohne dass es in der Nachkalkulation auffällt.
Kleinmaterial wirkt im einzelnen Einkauf unbedeutend. Über eine Baustelle mit mehreren Monaten Laufzeit summiert es sich aber zu einem Betrag, der den Unterschied zwischen auskömmlichem und knappem Auftrag ausmachen kann. Die Frage ist deshalb nicht, ob Sie Kleinmaterial kalkulieren, sondern wie belastbar der Satz ist, mit dem Sie es tun.
In der Zuschlagskalkulation wird zwischen Einzelkosten der Teilleistungen und Gemeinkosten unterschieden. Hauptmaterial wie Beton, Stahl oder Mauersteine wird direkt der Position im Leistungsverzeichnis zugeordnet. Kleinmaterial, Verbrauchsstoffe und Kleingerät lassen sich keiner einzelnen Position sinnvoll zuordnen und landen deshalb in den Baustellengemeinkosten.
Das Formblatt 221 aus dem Vergabehandbuch des Bundes gliedert die Baustellengemeinkosten unter anderem nach Werkzeugen und Kleingeräten sowie Hilfsstoffen. In der Praxis fällt darunter zum Beispiel:
Viele Betriebe setzen für diesen Block seit Jahren denselben Satz an. Er stammt aus einer früheren Auswertung, aus der Erfahrung des Kalkulators oder aus einer Faustregel. Seitdem haben sich Einkaufspreise verändert, die Projektarten haben sich verschoben und die Arbeitsweise auf der Baustelle ist eine andere. Der Satz bleibt trotzdem stehen, weil niemand die Datenbasis hat, ihn zu überprüfen.
Kleinmaterial wird häufig nicht über die zentrale Beschaffung bestellt, sondern vom Polier im Baumarkt gekauft, beim Händler auf dem Weg mitgenommen oder aus dem Lager des Transporters entnommen. Die Belege landen gesammelt in der Buchhaltung, oft ohne Kostenstelle. Damit fehlen die Kosten in der Auswertung der Baustelle oder sie verteilen sich auf das allgemeine Lager. Wie das auch im Handwerk passiert, beschreibt der Artikel Kleinmaterial aus dem Transporter richtig abrechnen.
Ein Kalkulationssatz ist nur so gut wie die Istkosten, aus denen er abgeleitet wurde.
Ein belastbarer Satz entsteht nicht am Schreibtisch des Kalkulators, sondern aus abgeschlossenen Baustellen. Der Weg dorthin hat vier Schritte.
Voraussetzung ist, dass jeder Einkauf von Kleinmaterial der Baustelle zugeordnet wird, auf der er verbraucht wird. Das gilt für Bestellungen beim Händler genauso wie für Baumarkt-Bons und Entnahmen aus dem eigenen Lager. Warum die Kostenstelle schon bei der Bestellung hinterlegt sein sollte, lesen Sie unter Warum jede Bestellung eine Kostenstelle braucht.
Setzen Sie die Kleinmaterialkosten ins Verhältnis zu einer Größe, die Sie bei jedem Angebot kennen. Üblich sind die Lohnstunden oder die Summe der Einzelkosten. Lohnstunden bilden den Verbrauch oft gut ab, weil Kleinmaterial dort anfällt, wo gearbeitet wird.
Ein Rohbau mit viel Schalung verbraucht anderes Kleinmaterial als ein Innenausbau mit Trockenbau. Ein einheitlicher Satz für alle Projekte verschleiert diese Unterschiede. Werten Sie deshalb mindestens drei bis fünf abgeschlossene Baustellen je Projekttyp aus.
Ein Beispiel mit angenommenen Werten: Auf drei abgeschlossenen Rohbaustellen fielen zusammen 18.000 Lohnstunden und 27.000 Euro Kleinmaterial an. Daraus ergibt sich ein Satz von 1,50 Euro je Lohnstunde. Kalkuliert ein neues Angebot 6.000 Lohnstunden, setzen Sie 9.000 Euro Kleinmaterial in den BGK an. Lag der bisherige Erfahrungssatz bei 1,00 Euro je Stunde, fehlten pro Baustelle dieser Größe 3.000 Euro in der Kalkulation.
Legen Sie einen festen Termin fest, an dem der Satz mit den neuesten Istkosten abgeglichen wird. Zweimal im Jahr reicht in den meisten Betrieben. Größere Abweichungen sind ein Hinweis, genauer hinzusehen: auf Preissteigerungen, auf Verluste auf der Baustelle oder auf ungeplante Einkäufe außerhalb der Rahmenverträge.
Wer zum ersten Mal Istkosten für Kleinmaterial auswertet, stößt meist auf dieselben Stolpersteine. Sie lassen sich vermeiden, wenn Sie sie vorher kennen.
Der erste Fehler ist eine unvollständige Datenbasis. Werden nur die Händlerrechnungen ausgewertet, fehlen Baumarkt-Bons, Tankstellenkäufe und Entnahmen aus dem eigenen Lager. Der Satz fällt dann zu niedrig aus, und die Kalkulation bleibt so optimistisch wie vorher. Prüfen Sie deshalb, welche Einkaufswege es in Ihrem Betrieb gibt, und beziehen Sie alle ein. Wie sich Baumarkt-Belege sauber erfassen lassen, beschreibt der Artikel Baumarkt-Bons im Handwerksbetrieb sauber erfassen.
Der zweite Fehler ist eine falsche Abgrenzung. Wird Material, das eigentlich einer Position im Leistungsverzeichnis zuzuordnen ist, als Kleinmaterial gebucht, steigt der Satz künstlich. Umgekehrt verschwindet Kleinmaterial, wenn es mit dem Hauptmaterial auf einer Rechnung steht und komplett als Einzelkosten gebucht wird. Legen Sie fest, welche Warengruppen als Kleinmaterial gelten, und halten Sie diese Zuordnung im Artikelstamm fest.
Der dritte Fehler sind Ausreißer. Eine einzelne Baustelle mit Diebstahl, Wasserschaden oder ungewöhnlichem Bauablauf kann den Durchschnitt verzerren. Schauen Sie sich die Einzelwerte an, bevor Sie den Mittelwert übernehmen, und lassen Sie offensichtliche Sonderfälle mit Begründung weg.
Ein sauber hergeleiteter Satz sagt Ihnen, was Kleinmaterial kostet. Er sagt nicht, ob es zu viel kostet. Dafür lohnt sich ein zweiter Blick auf den Einkauf selbst.
Ein Standardkatalog für Kleinmaterial mit festen Artikeln und verhandelten Preisen reduziert Spontankäufe zu Tagespreisen. Polier und Bauleiter bestellen aus einer überschaubaren Auswahl, der Einkauf behält die Konditionen im Griff. Wie sich ungesteuerte Einkäufe auf der Baustelle eindämmen lassen, zeigt der Beitrag Maverick Buying auf der Baustelle stoppen.
Wir bei CATHAGO sehen, dass die Datenbasis für den Kalkulationssatz ohne Excel-Sammelei vorliegt, wenn jede Bestellung mit Kostenstelle erfasst wird. Unsere Kunden bestellen mit CATHAGO 50 % schneller, und jede Bestellung kommt mit Projektzuordnung im ERP an.
Nehmen Sie sich die letzten drei abgeschlossenen Baustellen eines Projekttyps vor und stellen Sie die Kleinmaterialkosten den Lohnstunden gegenüber. Liegt das Ergebnis deutlich über Ihrem aktuellen Satz, wissen Sie, wo Marge fehlt. Wie Sie danach das Hauptmaterial in der Nachkalkulation prüfen, lesen Sie unter Nachkalkulation zeigt wo die Marge verschwand.


Ausgezeichnet
Construction Startup Competition · Gewinner 2022
PropTech Germany Award · Sieger 2022
apti Award · 1. Platz 2022
PropTech Innovation Award · Top 5 2022
ZIA Innovation · 2023